ソニー損保の弁護士特約は必要?もらい事故の落とし穴と評判を検証
ダイレクト型自動車保険の代表格としてシェアを維持するソニー損保。保険料の見積もりや更新手続きを進める際、多くのドライバーが頭を悩ませるのが「弁護士費用特約(弁護士特約)を付帯すべきかどうか」という選択です。年間の保険料を少しでも抑えたいと考える一方で、万が一の事故トラブルに備えたい心理が交錯します。
ネット上では「もらい事故の時に使えないケースがある」「使うと翌年の等級が下がるのでは」といった真偽不明の噂も飛び交っています。本稿では、自動車保険の契約実務や事故事例を徹底検証し、ソニー損保の弁護士特約における実際の評判、補償の上限額や家族間での重複リスクまで、客観的な事実に基づき深掘りしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:過失割合ゼロの「もらい事故」では保険会社が示談代行を行えないため、弁護士特約が解決への決定打となる。
- 要点2:特約単体を利用しても等級ダウン事故にはカウントされず、翌年度の保険料が跳ね上がる心配はない。
- 要点3:家族の他契約との補償重複や対象外となるケースを事前把握することで、無駄な保険料支払いを防げる。
【2026年最新】ソニー損保の自動車保険における弁護士特約の基本スペック
ソニー損保の自動車保険(2026年最新基準)における弁護士費用特約は、交通事故などで被害を受けた際、相手方への損害賠償請求にかかる弁護士報酬や法律相談費用を補償するオプションです。
補償の骨子となる上限額は、法律相談費用が1事案につき10万円まで、弁護士報酬や訴訟実費などが1名につき最大300万円までに設定されています。日本の民事交通訴訟や示談交渉において、着手金や報酬金が300万円を超えるケースは死亡事故や重度後遺障害事案の一部に限られるため、実務上は十分な補償規模といえます。
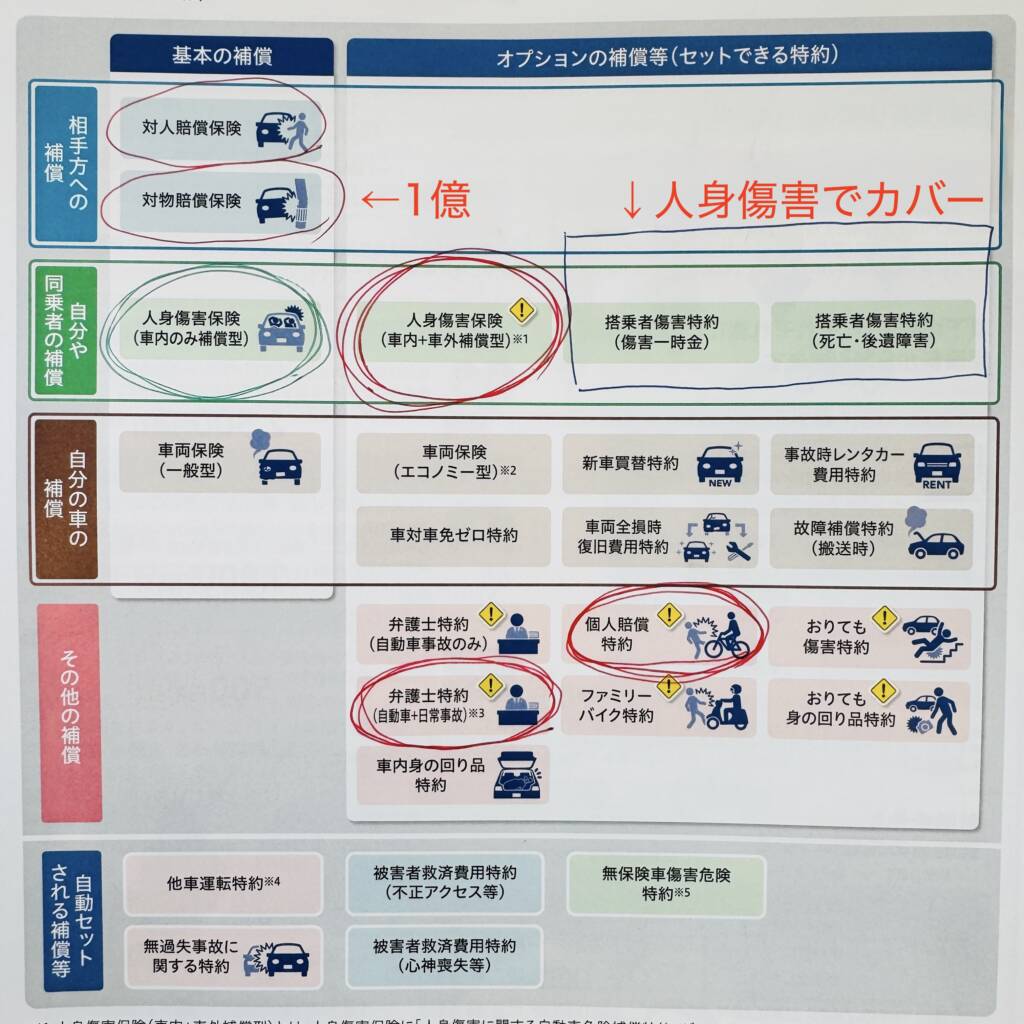
契約プランは主に「自動車事故限定型」と、歩行中や自転車運転時、日常生活のトラブルまでカバーする「日常生活事故型」に分かれます。特約付帯に伴う年間の保険料差額は2,000円〜3,500円程度(月額換算で約200円〜300円)。ワンコインにも満たない負担で手厚い法的支援を確保できる計算です。
また、相談先の弁護士を自分で選べる点も大きな特徴です。日弁連交通事故相談センター(LAC)を通じた紹介だけでなく、自身が信頼する近隣の法律事務所や交通事故専門弁護士を直接指定して委任することが認められています(事前にソニー損保への連絡・同意手続きが必要)。
示談交渉サービスとの決定的な違い|もらい事故で保険会社が動けない法的な壁
「一般的な自動車保険には示談交渉サービスが付いているのだから、わざわざ特約を付ける必要はないのでは」という疑問を持つドライバーは少なくありません。しかし、ここには弁護士法第72条(非弁活動の禁止)という強固な法律の壁が存在します。
契約者側に過失が一切ない追突事故、いわゆる「もらい事故(過失割合0対100)」の場合、保険会社は被害者に代わって相手方と示談交渉を行うことが法律上禁止されています。保険会社が交渉できるのは、自社が保険金を支払う債務を負う(契約者に過失割合が発生する)場合に限られるためです。
赤信号で停車中に追突されたり、センターラインをオーバーしてきた車に衝突されたりした場合、被害者自身が相手方の保険会社と直接やり取りを行わなければなりません。百戦錬磨の相手方アジャスターや示談担当者を前に、過失のない一般人が対等に渡り合うのは精神的にも実務的にも困難を極めます。こうした場面で、手出しの費用負担なしで交渉窓口を弁護士に一任できる点に、この特約の本質的な価値があります。
特約を使うと等級は下がる?保険料アップの誤解とデメリットの真相
ネット上のQ&Aサイトなどで頻繁に見られるのが、「特約を使うと等級が下がり、翌年の保険料が上がってしまうのではないか」という懸念です。結論から述べると、弁護士特約のみを使用した場合、事故区分は「ノーカウント事故」として扱われます。
翌年のノンフリート等級は通常通り1等級進行し、事故有係数適用期間も加算されません。車両保険や対人・対物賠償保険を使わず、弁護士特約の支払いだけで済んだケースであれば、特約利用そのものが引き金となって保険料が高騰する事態は発生しません。
一方、契約者が留意すべき弁護士費用特約のデメリットも存在します。1つ目は、事故が起きなくても毎年数千円の固定コストが上乗せされ続ける点。もう1つは、事故の損害額があまりにも少額(バンパーの軽微な擦り傷など数万円程度)である場合、弁護士側が受任を渋ったり、解決までの時間的拘束がストレスになったりするケースがある点です。
契約前に見落としがちな「使えないケース」と家族間での補償重複リスク
万能に見える特約ですが、契約のしおりや約款に定められた使えないケースを把握していなければ、いざという時に梯子を外されることになります。
典型的な非該当ケースは以下の通りです。
- 契約者や被保険者の故意、または重大な過失によって生じた損害
- 無免許運転、酒気帯び・酒酔い運転、麻薬使用時の事故による被害
- 台風・洪水・地震・津波などの自然災害に起因する損害賠償トラブル(相手方に過失が存在しない場合)
- 日常業務としての運送や営業用登録車両での事故(自家用自動車保険の場合)
- 事故発生時点で特約を中途付帯しておらず、事故後に遡って適用させようとした場合
さらに見過ごせないのが家族間での補償重複です。ソニー損保の弁護士特約は、記名被保険者本人だけでなく「配偶者」「同居の親族」「別居の未婚の子」まで自動的に補償対象に含まれます。
世帯内で車を複数台所有しており、それぞれの車に弁護士特約を付帯している場合、補償範囲が丸ごと重なって保険料を二重払いしている状態に陥ります。2台目以降の車両については、特約を外すか、補償範囲を「本人のみ」に絞るなどの見直しを行うことで、無駄な出費を削ぎ落とせます。
利用者の生々しい評判と口コミから見えた「ソニー損保 弁護士特約」の真価
実際の契約者や事故被害者から寄せられた評判を分析すると、高評価と低評価で明確な傾向が浮き彫りになります。
ポジティブな評価として目立つのは、「相手方の横柄な態度に悩まされていたが、弁護士が入った瞬間に連絡窓口が一本化されて心の平穏を取り戻せた」「提示された慰謝料が保険会社基準から弁護士基準(裁判基準)に引き上げられ、結果的に賠償額が50万円以上増額された」という生の声です。特に精神的負担の軽減に対する満足度は極めて高い数値を叩き出しています。
他方で、ネガティブな口コミには「ソニー損保経由で紹介された弁護士の対応が事務的で、相性が合わなかった」「軽微な物損事故だったため、弁護士から『着手金に見合わない』と消極的な対応をされた」といった指摘があります。弁護士も人間であり、得意分野や熱量には個体差があります。もし紹介された担当者に不信感を抱いた場合は、無理に継続せず、自分で交通事故専門の弁護士を探して変更を申し出る柔軟性が求められます。
【ソニー損保の弁護士特約】に関するよくある質問(FAQ)
Q1:もらい事故で相手が無保険車(任意保険未加入)だった場合でも特約は使えますか?
A1:問題なく利用できます。相手が無保険の場合、損害賠償金の回収が極めて難航しますが、弁護士特約を使って弁護士に財産調査や給与差し押さえなどの法的手続きを一任することが可能です。
Q2:弁護士特約の「自動車事故型」と「日常生活事故型」のどちらを選ぶべきですか?
A2:自転車によく乗る家族がいる場合や、歩行中のトラブル、他人の物を壊してしまった等の日常紛争にも備えたいなら日常生活事故型が適しています。すでに火災保険やクレジットカード付帯の個人賠償特約に弁護士特約がついている場合は、自動車事故限定型で十分です。
Q3:ソニー損保で弁護士特約を使う際、事前に相談や承認は必要ですか?
A3:必須です。事前の連絡なしに勝手に弁護士と委任契約を結んで着手金を支払ってしまうと、保険金支払いの対象外となる恐れがあります。必ず弁護士へ委任・相談する前に、ソニー損保の専任担当窓口へ連絡を入れ、承諾を得てください。
まとめ:万が一に備える賢い特約の選び方
ソニー損保の自動車保険における弁護士特約は、年間わずか数千円の追加費用で「過失ゼロ事故での孤立無援状態」を回避できる、費用対効果の極めて高いオプションです。等級ダウンのリスクがなく、自身の意向で外部の有能な弁護士を指名できる柔軟性も大きな強みといえます。
ただし、契約する前に「家族の他保険で同種の特約に入っていないか」「使えない除外事由に該当しないか」の2点を点検しておく作業は欠かせません。自身のライフスタイルや世帯の保険加入状況を冷静に棚卸しし、真に必要な補償を見極めた上で最適なプラン設計を行っていくことが肝要です。 (出典: ソニー 損保 弁護士 特約(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
