年金は60歳から受給すべき?最大24%減額の損益分岐点と後悔の理由
定年退職後のライフプランを描く際、多くのシニア世代が直面するのが「年金をいつから受け取り始めるべきか」という切実な問題です。原則65歳から始まる公的年金の受給ですが、希望すれば60歳から前倒しで受け取れる「繰上げ受給」を選択する道も用意されています。早期リタイア生活を支える心強い手段に見える一方で、受給開始を早めると年金額が一生涯減額されるという重大なトレードオフが存在します。
物価高や長寿化が進む2026年現在の日本において、60歳からの繰上げ受給は本当に得策なのでしょうか。制度の細部を理解せずに請求手続きを行い、後から取り返しのつかない事態に陥るケースも少なくありません。本稿では、生涯受給額を分ける損益分岐点のボーダーラインや、受給後に「失敗した」と振り返る人々の実態、知っておくべき最新の制度動向まで徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳受給開始の年金繰上げ受給の減額率は最大24%(月0.4%減)となり、減額された受給額は一生涯変わらない。
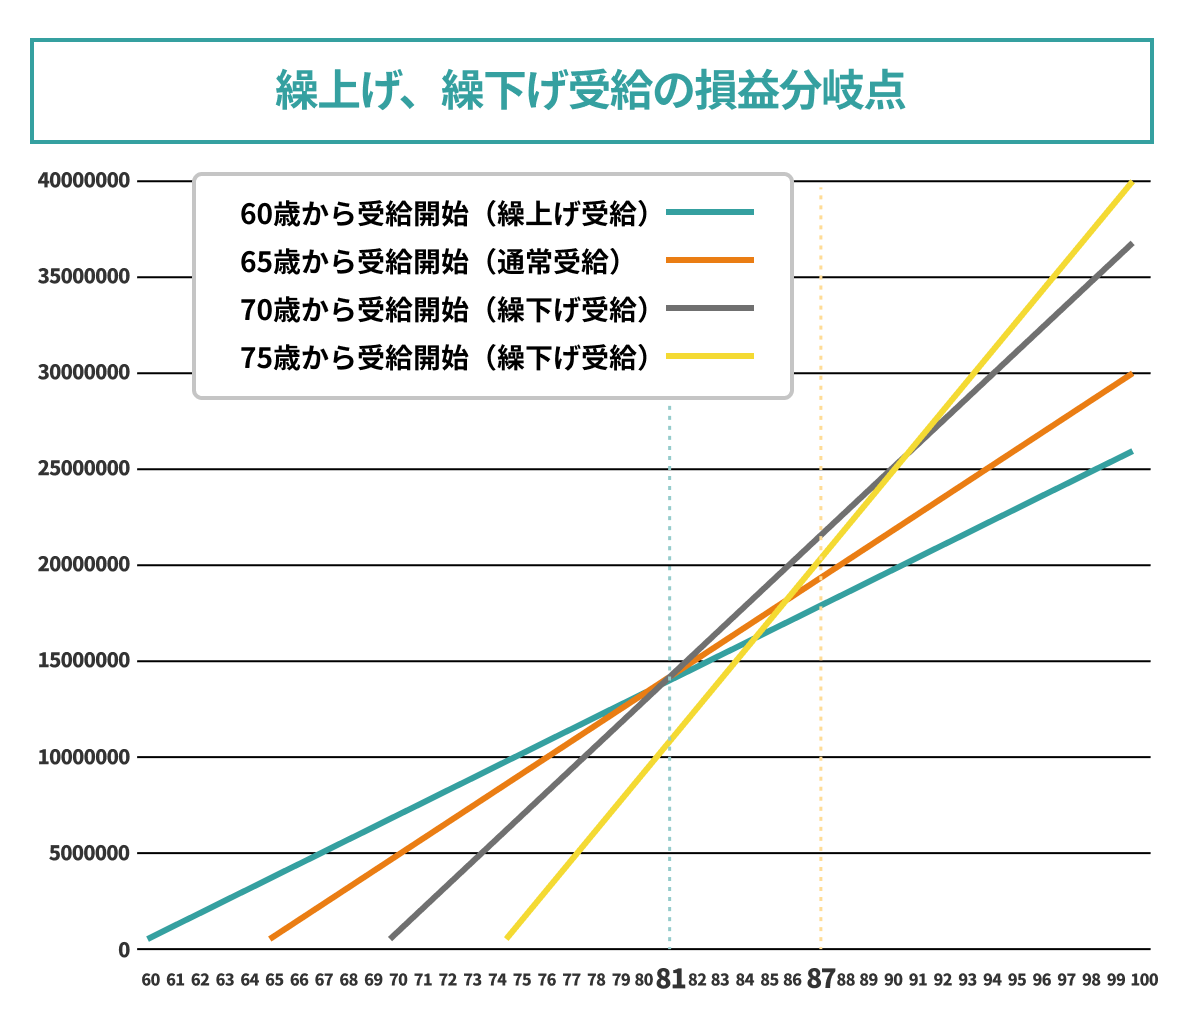
- 要点2:65歳受給開始と比較した60歳年金損益分岐点は「80歳10ヶ月」であり、これより長生きすると生涯受給額で逆転される。
- 要点3:基礎年金と厚生年金の同時繰上げが原則であり、後から障害年金が請求できなくなるなど重大なデメリットに注意が必要。
【最大24%減額】60歳繰上げ受給の仕組みと生涯受給額の損益分岐点
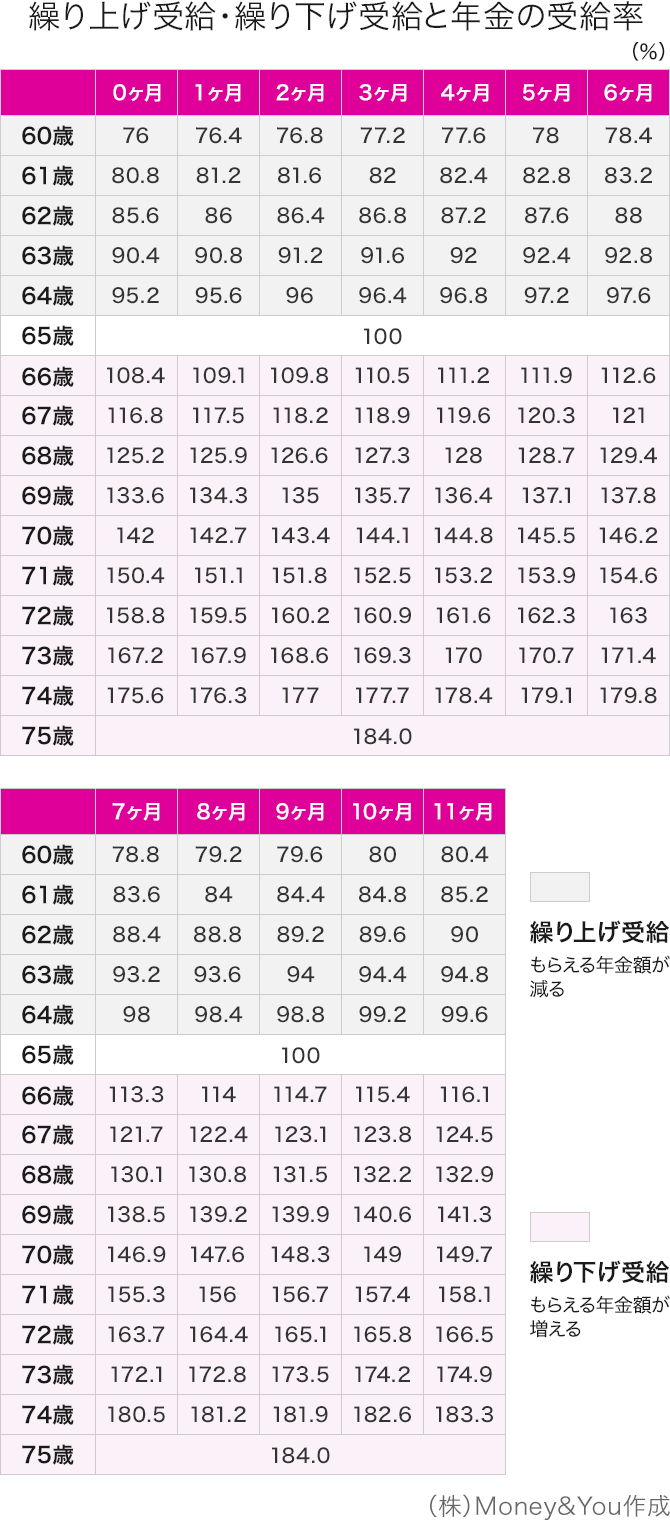
公的年金の受給開始年齢は原則65歳ですが、60歳から64歳11ヶ月までの間に1ヶ月単位で前倒しして受け取る仕組みが「繰上げ受給」です。現行制度では、1ヶ月早めるごとに月0.4%の減額率が適用されます。つまり、本来の65歳より丸5年(60ヶ月)早い60歳0ヶ月で請求した場合、最大24%の減額(0.4%×60ヶ月)が生涯にわたって固定されます。
ここで焦点となるのが「何歳まで生きれば繰上げ受給が得になり、何歳を超えると損をするのか」という損益分岐点の計算です。65歳から本来の満額(100%)を受け取る場合と、60歳から76%に減額された年金を受け取る場合を比較すると、生涯の累計受給額がちょうど同額になるのは80歳10ヶ月の時点です。
80歳10ヶ月を迎える前に亡くなった場合は60歳受給開始の方が総額でプラスになりますが、厚生労働省の統計による日本人全体の平均余命を踏まえると、現在の60歳男性の約半分、60歳女性の7割以上が80歳10ヶ月を超えて生存します。長生きリスクに備える観点からは、生涯トータルの受給額が目減りする可能性をあらかじめ織り込んでおく必要があります。
「早く貰って後悔した」経験者が語る繰上げ受給の落とし穴とデメリット
目先のキャッシュフローを求めて60歳受給を選択したものの、後から「こんなはずではなかった」と後悔するシニアは後を絶ちません。制度上の制約を理解していないことが原因です。
第一の落とし穴は、一度申請すると二度と取り消しや変更ができない点です。後から家計に余裕ができたり、長生きしそうだと感じたりしても、減額された支給率は生涯リセットされません。また、国民年金(老齢基礎年金)と厚生年金(老齢厚生年金)に加入していた人は、どちらか片方だけを繰り上げることはできず、基礎年金と厚生年金の同時繰上げが義務付けられています。
さらに深刻なのが、障害年金や遺族年金との関係性です。繰上げ請求を行った後は、原則として「事後重症による障害基礎年金」を請求する権利を失います。万が一60代前半で重い病気や事故に見舞われて障害が残っても、手厚い非課税の障害基礎年金を受け取ることができなくなります。また、配偶者が亡くなった場合の遺族厚生年金との併給調整により、受給額が制限されるケースもあります。
【早見表つき】60歳以降の平均年金月額シミュレーションと繰下げ比較
具体的にどれくらいの金額差が生じるのか、現役時代の平均的な収入モデルをベースに試算してみます。厚生労働省のモデル年金(夫が平均的収入で40年就業、妻が専業主婦の夫婦2人世帯)を参考に、受給開始時期別の月額と累計額を比較しました。
【受給開始年齢別の年金月額および生涯受給額の比較シミュレーション】
※標準的な単身会社員(65歳時点の本来受給額:月額15万円/年額180万円)を想定
① 60歳受給開始(繰上げ・24%減額):
・受給月額:約11.4万円(年額136.8万円)
・75歳時点の累計額:約2,052万円
・85歳時点の累計額:約3,420万円
・90歳時点の累計額:約4,104万円
② 65歳受給開始(標準):
・受給月額:15.0万円(年額180万円)
・75歳時点の累計額:1,800万円
・85歳時点の累計額:3,600万円(※80歳10ヶ月で①を逆転)
・90歳時点の累計額:4,500万円
③ 70歳受給開始(繰下げ・42%増額):
・受給月額:約21.3万円(年額255.6万円)
・75歳時点の累計額:約1,278万円
・85歳時点の累計額:約3,834万円(※81歳11ヶ月で②を逆転)
・90歳時点の累計額:約5,112万円
このように、繰下げ受給との生涯受給額比較を行うと、90歳まで生きた場合の受給総額には1,000万円前後の開きが生まれます。日々の生活費を年金だけに頼る場合、月額11万円台と21万円台では暮らしのゆとりに決定的な差が生じます。
働くシニアが直面する「在職老齢年金」と税金・社会保険料のリアル
定年後も再雇用やパートタイムで働きながら年金をもらう場合、注意しなければならないのが「在職老齢年金制度」です。給与(総報酬月額相当額)と老齢厚生年金の基本月額の合計が基準を超えると、年金の一部または全額が支給停止となります。
在職老齢年金の支給停止基準額は物価や賃金動向に応じて改定が行われていますが、繰上げ受給を行って減額された年金であっても、給与収入が高ければ容赦なく支給停止の対象になります。せっかく年金額を24%削って早くもらい始めたにもかかわらず、働いて得た収入のせいで年金がカットされては元も子もありません。
もう一つの見落としがちな盲点が、繰上げ受給による税金と健康保険料の影響です。60歳から給与と年金をダブルで受け取ると、合計所得が押し上げられます。年金収入は「雑所得」として課税対象となるため、所得税・住民税が増加するだけでなく、国民健康保険料や介護保険料の算定基準が上がり、手取り額が想定以上に削られるケースがあります。額面の金額だけで判断せず、手取り実質額をシミュレーションすることが不可欠です。
【2026年最新制度改正】特別支給の終了とこれからの賢い年金戦略
シニアの年金受給計画を考える上で欠かせないのが、過去の経過措置であった特別支給の老齢厚生年金受給資格の動向です。かつて男性は60代前半から報酬比例部分を受け取ることができましたが、男性は昭和36年(1961年)4月1日生まれ、女性は昭和41年(1966年)4月1日生まれをもって段階的支給が完全に終了に向かっています。2026年現在、多くの新規受給世代にとって「65歳受給開始」が名実ともに完全なスタンダードとなっています。
さらに注目を集めているのが、2026年年金制度改正の最新動向です。公的年金の持続可能性を高めるため、短時間労働者に対する厚生年金の加入要件拡大や、高齢期の就労を阻害しないための在職老齢年金制度の見直し議論が活発化しています。
定年延長や70歳までの就業機会確保が企業の努力義務として定着する中、「60歳で即座に年金を受給する」という選択は、かつて以上に慎重な判断が求められる時代に入っています。健康状態や手元の金融資産、何歳まで働くかというライフプランと連動させた総合的な戦略が欠かせません。
60歳から年金を受け取る実際の手続きフローと必要書類チェックリスト
検討を重ねた結果、60歳での受給開始を決断した場合は、管轄の年金事務所または街角の年金相談センターで請求手続きを行います。受給資格を満たしていても自動的に振り込まれることはなく、本人の請求手続きが必須です。
【60歳年金受給の手続きと必要書類一覧】
・年金請求書(国民年金・厚生年金保険老齢給付):60歳到達時に日本年金機構から届く書類、または年金事務所窓口で入手。
・本人確認書類:マイナンバーカード、運転免許証など。
・基礎年金番号通知書または年金手帳:被保険者番号の確認用。
・受取先金融機関の通帳・キャッシュカード:本人名義の口座。
・戸籍謄本または住民票:加給年金の対象となる配偶者や子がいる場合に必要(続柄・生年月日確認用)。
・繰上げ受給請求書の同意書:減額率や取消不能のリスクについて説明を受け、理解したことを証明する書類。
窓口では、繰上げ受給に伴うデメリットについての説明が丁寧に行われます。減額のペナルティを十分に理解した上で、最終的な受取手続きを進めてください。
【年金は60歳から受給すべきか】に関するよくある質問(FAQ)
Q1:60歳で繰上げ受給した後に病気になり、働けなくなった場合はどうなりますか?
A1:繰上げ請求を行った日以降は、原則として「事後重症による障害基礎年金」を請求できなくなります。60歳前に初診日がある場合などを除き、大きなセーフティネットを失うリスクがあるため、ご自身の健康状態や病歴も考慮した判断が必要です。
Q2:夫が60歳で繰上げ受給を選んだ場合、妻の「加給年金」はどうなりますか?
A2:加給年金(厚生年金の家族手当)は、本人が本来の受給開始年齢である65歳に達するまで支給されません。60歳から繰上げ受給を開始しても、加給年金が前倒しで上乗せされることはないため、家計の資金計画には注意してください。
Q3:60歳からの繰上げ受給が向いているのはどのような人ですか?
A3:退職後に再就職の予定がなく当面の生活資金が不足している人、保有資産をできるだけ取り崩したくない人、健康上の不安から早期に自分の時間・趣味に資金を充てたい人などが該当します。長生きリスクよりも「今使える現金の確保」を優先する明確な理由があるかどうかが分かれ道となります。
まとめ:制度のメリット・リスクを見極めた最適な受給プランを
年金を60歳から受け取る繰上げ受給は、早期退職後の生活を支える有効な選択肢である一方、一生涯続く24%の減額や80歳10ヶ月の損益分岐点、社会保険・障害年金における各種の制約といった無視できないリスクを伴います。
人生100年時代と呼ばれる今、短絡的な判断で受給開始を早めることは将来の家計を圧迫しかねません。ご自身の健康状態、定年後の就労収入、退職金や貯蓄のバランスを綿密に照らし合わせ、自分にとって最も納得のいく受給タイミングを見極めることが肝要です。 (出典: 年金 60 歳 から(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
